 Volver a 10 años
Un ecosistema de clase mundial
Análisis y proyección del ecosistema de startups BIO Latinoamericano
Nos gusta trabajar con datos. Nos guían, nos inspiran. Nos permiten friccionar las intuiciones para descartarlas, refinarlas o, incluso, enfatizarlas.
También nos permiten darle espalda y precisión a afirmaciones osadas como “el ecosistema de startups bio venture backable de América Latina podría metabolizar entre 2,6 y 5,5 miles de millones de dólares en los próximos 10 años”. Pero no nos adelantemos.
Desde los comienzos de GRIDX intentamos recabar, estructurar y hasta salir a buscar, cuando no estuvieran disponibles, datos que nos guiaran en la estrategia y la táctica de lo que hacemos. Números, como cuántos científicos tiene nuestra región, cómo se distribuyen las capacidades científicas en distintas disciplinas, cómo se reparten regionalmente, cuánta de esa ciencia puede ser relevante para crear empresas con un perfil que pueda ser atractivo para la industria de venture capital, cuánta de esa ciencia puede ser competitiva, etc.
Todo esto siempre articulado primero desde una visión de construcción de un ecosistema regional. Un ecosistema de empresas basadas en ciencia que puedan, desde acá, proyectarse hacia el mundo. Pero, como el ecosistema incluye no solamente a las empresas, sino también a otras organizaciones que tienen en su foco entender, promover y acelerar el desarrollo de bio en América Latina, nos asociamos con los equipos del Latin American Dynamism Project (LADP) y El Gato y La Caja para aunar la experiencia y capacidades que necesitamos. El objetivo era (y sigue siendo) conceptualizar, recortar, obtener, limpiar, desarrollar metodología y efectivamente tratar los datos del ecosistema de manera que nos permitiera responder la pregunta de qué tan grande es esta oportunidad, o por lo menos modelar algunos futuros posibles para el desarrollo de startups de tecnologías de frontera bio en nuestra región.
Esto es lo que aprendimos:
En la última década, este ecosistema tuvo su nacimiento y su crecimiento, y según nuestros registros más actuales, hoy existen unas 400 empresas surgidas de América Latina especializadas en ciencias de la vida que ya pasaron por procesos VC o están diseñadas para conectar con ese mercado de financiamiento.
Así que, con el objetivo de entender este particular ecosistema y su potencial hacia el futuro, identificamos que el primer desafío era construir un set de datos que nos permitiera presentar una idea sólida de cómo podría crecer este ecosistema en la próxima década.
Hacia adentro de nuestra región, mucha de esa información no existía y la fuimos construyendo. Y aunque todavía queda un camino por recorrer, hoy tenemos un entendimiento bastante amplio y profundo de cómo podemos recorrer ese sendero. Un entendimiento, por sobre todo, original, dado que no existía hasta ahora en ninguna otra organización (pública, privada o multilateral) información agregada ni un análisis de este tipo sobre las posibilidades concretas que tiene nuestra región para crear empresas que puedan proyectarse hacia una competencia global.
Por eso también elegimos compartir esta información y que pueda ser un nuevo punto de fricción y análisis para este mismo ecosistema.
Lo que aprendimos
En América Latina, cuando hablamos de empresas de base científica hablamos muy mayormente de bio. Según el último reporte del BIDLab de 2023, el 61% de las startups deeptech de nuestra región estaban clasificadas como biotecnológicas. Esto tiene sentido porque el sistema científico de nuestra región está principalmente relacionado con las ciencias de la vida en sus múltiples aplicaciones. Según nuestras estimaciones, entre el 60% y el 65% de la ciencia de la región se relaciona con ciencias de la vida.
Y para ordenar esta conversación es importante primero aclarar de qué hablamos cuando hablamos de biotecnología. No es lo mismo el ecosistema bostoniano de biotech pharma que las necesidades y las empresas que surgen para traer nuevas soluciones biológicas al agro o a los alimentos. También es diferente el tipo de ecosistema de soluciones biológicas industriales, que no necesitan procesos regulatorios. Otra discusión es cuando hablamos de tecnologías que traen la infraestructura para la industria biotecnológica: herramientas para la biomanufactura, secuenciación genómica, plataformas de IA para bio, etc.
Ahora, sabemos que cada ecosistema construye dinámicas con trayectorias propias, parecidas a sí mismas, sea en Europa, Estados Unidos o China (por nombrar los tres más importantes). Algunos ecosistemas están más orientados a segmentos de salud, otros a industria, algunos más maduros, otros menos. Lo que sí sospechábamos es que el comportamiento de las empresas que participan activamente de esos ecosistemas, todos con cerca de una década más de desarrollo respecto del nuestro, iba a tener suficientes parecidos al nuestro como para enseñarnos sobre nuestro posible devenir. O, por lo menos, eso es lo que esperábamos y parte de las hipótesis que luego efectivamente testeamos.
Cuando hablamos del ecosistema de startups biotecnológicas de América Latina, y siguiendo la primera versión de la taxonomía que usamos en GRIDX para separar cuatro grandes dominios, estamos hablando de un 40% de startups de salud, un 35% de agro y alimentos, un 13% relacionado con deep bio y un 12% con soluciones industriales.

Entonces, conociendo la distribución de nuestro ecosistema, nos propusimos desarrollar una base de datos con una distribución sectorial similar a la que vemos en LATAM en las 386 startups bio identificadas, de manera de contrastar nuestra propia canasta de proyectos con una equivalente. Así fue que llegamos a un recorte de más de 1250 startups del mundo con unos 5000 VC deals efectuados en los últimos 10 años.
¿Qué queríamos aprender de ellas? Su naturaleza. Sus ritmos de crecimiento, sus tasas de muerte, su capacidad de metabolizar capital y cómo convertirlo en valor. Así que, en este punto, además de los datos en sí, fuimos trabajando en los abordajes metodológicos que mejor describiesen ese desarrollo, trayendo ideas y modelos desde las finanzas hasta la ecología.
Lo primero que hicimos fue entender las trayectorias de desarrollo de esas 1250 startups globales, que convertimos en cohortes y seguimos durante una década de datos. Así, la historia de cada una se fue convirtiendo en la historia de su camada, y la historia de las camadas nos permitió entender regularidades sobre estos organismos.
Así, pudimos identificar primero la tasa de graduación entre series. Esto es, cuántas startups que llegaron a una ronda seed llegaron a una serie A, cuántas a una serie B y cuántas a una serie C.

Y segundo, los tiempos entre rondas. Cuánto tiempo tarda una startup en llegar a la siguiente ronda de inversión.

E incluso el capital mediano levantado en cada ronda.

Este análisis nos permite tener un primer benchmark global sobre el comportamiento de este tipo de empresa biotecnológica de nueva generación, algo que no existía hasta ahora. Pero lo valioso apenas empieza ahí, porque lo que buscábamos era otra cosa: identificar regularidades que nos sirvieran para comparar qué está ocurriendo en nuestra región. Antes de lograrlo, se imponía una pregunta: ¿podemos comparar estos datos con la base de LATAM para así proyectar sus posibilidades a futuro? De nuevo, momento de convertir intuiciones en hipótesis testeables por datos.
Nuestro supuesto al inicio de este proyecto (el de establecer un benchmark, pero también el de la propia creación de GRIDX) era y es que el ecosistema de LATAM es de clase mundial. Defendemos esta convicción porque lo venimos observando desde hace 10 años, viendo cómo decenas de empresas bio de nuestra región salen al mundo a competir por mercados y por capital.
Pero trabajamos lo suficiente con científicos y otros profesionales de datos como para saber que intuición y experimento son grados distintos de certeza. Así que fuimos al único punto de solapamiento posible: los datos que tenemos disponibles sobre startups bio de LATAM que ya están en tiempo de atravesar la etapa entre su serie seed y la serie A. La única etapa de solapamiento entre nuestro dataset latinoamericano y el no latinoamericano.
El insight más importante fue que, hasta donde podemos medir hoy, tanto la curva de egreso entre serie seed y A como el tiempo medio entre ellas no es estadísticamente discriminable entre los dos grupos. Nuestro joven ecosistema parece indistinguible del mundial en su capacidad de crecer y desarrollarse. ¿Son menos puntos de los que nos gustaría? Seguro. ¿Necesitamos más y mejores datos de LATAM? Seguro. ¿Se mantendrá este patrón más adelante, en las curvas entre series A y B, B y C? Lo descubriremos a medida que el ecosistema local madure. Pero, por lo menos por ahora, la hipótesis de que nuestras empresas locales y las del mundo tienen trayectorias iniciales equivalentes sigue en pie, ya no como intuición, sino como primer análisis.
Ahora, para hacer la proyección que queríamos, todavía nos faltaba un dato. ¿Cómo pasa una startup de su serie preseed, desde su etapa de incubación muy temprana, hasta una primera serie seed que la ponga en camino internacional de VC? Ahí es donde nuestros propios datos volvieron a jugar un papel clave.
La data que tenemos del propio portfolio de GRIDX (que representa aproximadamente un cuarto de la base LATAM que construimos) nos dice que, al momento de desarrollar este análisis, aproximadamente un 34% de las compañías que se fundan y reciben capital en instancias preseed logran levantar capital en instancias seed. Sabemos además que lo hacen en condiciones de tamaño de ronda y valuación similares a la base benchmark no LATAM, aunque no sabemos cuántas van de preseed a seed precisamente porque ese universo no está disponible.
Así, ya tenemos el ciclo completo para proyectar LATAM. De preseed a seed, datos de 93 empresas de GRIDX. De seed a serie A, los datos del benchmark no LATAM que, testeamos, son indistinguibles de los que tenemos en la serie de LATAM. De A a B y de B a C no tenemos aún datos suficientes para comparar la base LATAM con la base global, pero usamos los datos globales para nuestro modelo de proyección.

Entonces, habiendo construido este modelo de comportamiento esperable para startups bio de LATAM, nos propusimos proyectarlo a 10 años para entender cuál podría ser el impacto. Fieles a la aproximación que aprende del mundo natural, no elegimos un modelo determinístico, sino que seguimos pensando en un ecosistema vivo, lleno de bichos a los que les pasan cosas. A veces sequías de capital, a veces buenos tiempos. A veces la fricción de la competencia, otras la ventaja de la cooperación.
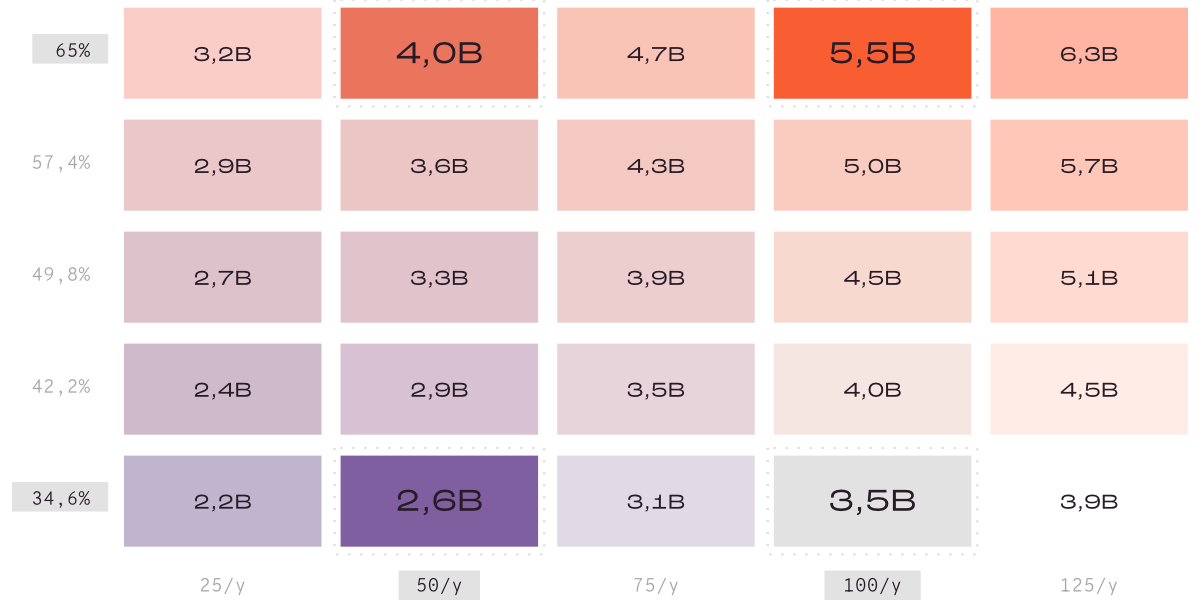
Para eso, realizamos 10.000 simulaciones donde cada empresa de la región se desenvuelve con esos parámetros de supervivencia y egreso. ¿El resultado? El caso base. Creemos que, haciendo lo que hoy hacemos, en los próximos 10 años América Latina puede absorber y metabolizar 2,6 mil millones de dólares de inversión de venture capital.
Creemos que, haciendo lo que hoy hacemos, en los próximos 10 años América Latina puede absorber y metabolizar 2,6 mil millones de dólares de inversión de venture capital.
Pero no nos queríamos quedar en la predicción, proyección o escenario base, así que a ese modelo de futuro sobre el presente tal como es, le agregamos además dos preguntas:
- ¿Qué pasa si en lugar de las aproximadamente 50 empresas que hoy creamos por año en LATAM, creamos más?
- ¿Qué pasa si logramos aumentar ese 34% de egreso de preseed a seed?
Así, pasamos de un modelo solamente predictivo sobre lo que puede pasar con nuestra región a uno que nos permite pensar hasta dónde podemos llegar trabajando y mejorando como ecosistema.
La primera pregunta que ensayamos es qué pasa si creamos más empresas, y creemos que es una pregunta relevante precisamente porque creemos que América Latina puede crear mucho más que 50 startups bio de frontera por año.
El sistema científico cuenta hoy con 200.000 investigadores de ciencias de la vida. Entendemos que el potencial de creación de empresas es mucho mayor y que, en el crecimiento de esa escala, también podemos mejorar la calidad de esa creación y su tránsito en los primeros años. Esto es: un sistema científico más abierto a que surjan más empresas de sus claustros, oficinas de vinculación tecnológica con mayor conocimiento de venture capital y más ágiles para el licenciamiento de tecnologías, la prestación de servicios o el arrendamiento de infraestructura, más científicos motivados para crear sus empresas y más emprendedores no científicos con ganas de sumarse a estas empresas.
La segunda surge de saber que nosotros mismos, los company builders, los inversores, los aceleradores del ecosistema, podemos mejorar y, como consecuencia, mejorar la tasa de graduación desde la fundación hacia la ronda seed; es decir, cuántas empresas que surgieron en América Latina logran inversiones de etapa semilla de inversores institucionales. Esa tasa, que hoy identificamos en aproximadamente un 34%, puede mejorar significativamente si logramos una visibilidad mayor en el mundo de este ecosistema y mejores puentes hacia inversores globales. Cada año que pasa, esta visibilidad va mejorando: ya hay decenas de empresas que lograron levantar capital de estos inversores globales, demostrando de manera destacada la calidad científica y emprendedora que tienen estas startups.
Un punto que aparece una y otra vez en la conversación, que compartimos y queremos traer al frente, es que aún no existe un ecosistema de inversores de venture capital de etapas tempranas en América Latina lo suficientemente grande como para cubrir holgadamente esta instancia de inversión seed y, por lo tanto, es necesario, fundamental, que las empresas puedan conectar lo más temprano posible con un ecosistema de inversores globales. Según observamos, casi no existen casos de empresas bio que hayan levantado rondas seed (de más de $2 MM) solo con inversores locales. En la práctica diaria nos ocurre permanentemente que, al salir al mundo, ante la comparación de estas startups con startups surgidas en Europa y Estados Unidos, los inversores destacan la resiliencia, la creatividad y la eficiencia en el uso del capital de nuestras empresas. Esto último, vale destacar, en una gran cantidad de casos puede ser de hasta un tercio del capital en las primeras rondas para llegar a los mismos avances científicos, productivos y comerciales en comparación con startups de EE.UU. y Europa. Cuando dijimos que crecíamos igual de bien que el mundo, nos quedamos cortos. Hacemos más con menos, y aun así estamos en ritmo internacional. Eso también es América Latina.
Respecto de este tema es importante destacar un punto que ha traído malentendidos y debates en los últimos años. Estas empresas que salen al mundo desde nuestra región no abandonan nuestra región. Los hechos muestran que prácticamente todas las compañías que levantaron capital en el exterior ejecutaron esa inversión principalmente en sus países de origen. Esto tiene un sentido estratégico. Poder desarrollar ciencia en América Latina es mucho más costo-efectivo que en el resto del mundo. Y no solo eso: casi la totalidad de los científicos que quieren hacer ciencia y hacerla en su país trabajan en la academia, entonces la oportunidad de hacer ciencia fuera de la academia, en una startup, desde su ciudad pero con ambición de entrar en la conversación global de punta, es una oferta atractiva. Incluso más allá de los founders, las empresas disponen en nuestra región de un universo de talento muy amplio y muy competitivo que, aunque sin experiencia en el sector privado, logra una adaptación rápida y eficiente a dinámicas distintas. La ventaja competitiva no es irse, es desarrollarse hacia el mundo manteniendo su corazón acá.
Si queremos que este ecosistema prospere, va a tener que mejorar sus habilidades para conectar con ese capital global y mejorar el flujo bidireccional de fondos, conocimiento y recursos estratégicos, ya que los necesarios para un desarrollo de frontera hasta la madurez de mercado no solo no están disponibles en América Latina, sino que no es deseable concentrarlos en una sola región: la internacionalización es además resiliencia e impacto. Esto incluso en etapas tan tempranas como las rondas seed, en donde generalmente las startups consiguen sus primeros inversores institucionales. Entonces, teniendo en cuenta este modelo de proyección y sabiendo que podemos mejorar tanto lo cualitativo como lo cuantitativo, vemos que LATAM podría metabolizar más del doble de esos 2,6 mil millones de dólares del caso base para irse a 5,5 mil millones en los próximos 10 años y, entre estos escenarios de base y de gran mejora, todo un mundo que vale la pena explorar.
Este número… ¿es grande, chico o qué?
Para empezar, esta es una estimación bastante prudente, si bien no hemos identificado reportes de proyección de inversiones VC en la región, los últimos dos años registraron $2,8 mil millones y $4,1 mil millones respectivamente. Estos números podrían proyectar entre $40 mil millones y $100 mil millones acumulados (considerando crecimiento de la industria VC LATAM) para los próximos 10 años. Entonces suena bastante realista pensar que bio (dentro del total de VC) puede ser entre el 5% y 10% en distintos escenarios para los próximos 10 años, cuando esperamos que este ecosistema se consolide y comience a tener las primeras rondas grandes. Nuestra estimación luce más austera aun si consideramos que la proporción de deeptech en la industria VC de Estados Unidos ha venido siendo del 20% en los últimos años y se proyecta que ese porcentaje crezca en el futuro.
Pero aun en esa austeridad la proyección es relevante. Desde el punto de vista regional, lograr esos números implicaría rondas de capital más avanzadas de decenas de millones de dólares que comenzarían a consolidar empresas deep tech surgidas en nuestra región y operando en nuestra región, pero con impacto global.
Desde el punto de vista global es relevante para que LATAM empiece a estar en el mapa. Para un fondo VC global especializado en bio entender que América Latina tiene un ecosistema de este potencial podría movilizarlo a tener que asignar parte de su mandato de inversión a LATAM. Si eso ocurre, deberá dedicar recursos para entender nuestra región y sus capacidades, lo que, al descubrir y proyectar, generarán un feedback loop positivo. Más inversión y más atención generan más casos de éxito, que consolidan al ecosistema, lo que atrae todavía más capital a la región. Y ni hablar de los efectos de segundo y tercer orden de contar, en suelo propio, con empresas consolidadas de frontera tecnológica que le dan a nuestro sistema productivo local un filo capaz de generar diferenciales productivos y desarrollo de capacidades, ya no tecnológicas, sino productivas; y a nuestros sistemas científicos, una articulación que materializa el valor que vienen creando hace décadas.
¿Por qué pensamos que gestionar esta información es importante?
Primero, porque sabemos qué lo hizo posible. Los sistemas científicos de América Latina han producido en las últimas décadas una masa crítica de profesionales científicos de altísima calidad, de competencia global, pero que no están aportando al desarrollo de nuestros países de la manera y con el protagonismo que, creemos, pueden tener. Gran parte de la ciencia de nuestra región, además, es financiada con dinero público que se obtiene por créditos de organismos multilaterales de desarrollo a largo plazo. Estos créditos claramente no se están repagando con el producto que puede generar esa ciencia, y eso es una deuda de todos los países que puede saldarse, en parte, mejorando esta articulación para que surjan más empresas que van a demandar más talento. Imaginemos que, si logramos proyectar este ecosistema de empresas según lo que propusimos, esto demandaría entre 10.000 y 20.000 científicos trabajando en estas startups, lo que representa entre el 5% y el 10% del total de los científicos expertos en ciencias de la vida de la región. Lo más difícil, producir el talento necesario, ya se hizo. Ahora necesitamos proyectar ese talento para lograr crear un vector de desarrollo que hoy la región podría tener y no está aprovechando.
Segundo, estamos convencidos de que exponer esta información al mundo permitirá que nuestra región entre en el radar de inversores globales de forma más orgánica. La mayoría de los inversores globales especializados en biotecnología (en sus diferentes aplicaciones, desde salud a biotecnología industrial o sistemas agroalimentarios) no considera por defecto a LATAM como una fuente de flujo de startups en las que invertir. Más allá de que existen decenas de casos que ya demuestran este potencial de LATAM, no hay una proactividad de estos inversores en considerar a la región como una oportunidad. Expresar este orden de magnitud de posibilidad de demanda de capital permite que inversores globales puedan comenzar a considerar a la región como una oportunidad de sourcing relevante. Si esto ocurre, podrán incluir en sus mandatos de inversión cuotas para LATAM y, si eso ocurre, deberán dedicar recursos para acercarse a este ecosistema.
Finalmente, en los últimos 10 años este ecosistema nació y creció. Lo fuimos haciendo a medida que ocurría y aun así demostró todo el potencial que imaginábamos. Construir argumentos fuertes para proyectar este potencial nos permite participar en ordenar la conversación, no solamente seguirla en los términos en que otros la planteen, y además generar una base de conocimiento y análisis estratégico común gracias a la que podamos entender y articular cada vez más nuestro ecosistema y trabajar todos juntos en esta gran oportunidad, histórica, que tiene nuestra región. La oportunidad de subirse a una gran revolución tecnológica que transformará la forma en que producimos y en la que nuestra región puede participar de forma destacada.
Este trabajo constituye un análisis preliminar de benchmarking sobre el ecosistema bio en la región. Actualmente estamos avanzando en el desarrollo de un reporte más robusto y comprensivo. Si te interesa evaluar una alianza estratégica para potenciar este modelo y ampliar su alcance, contáctanos.
Créditos y autoría:
- Idea original y base de datos inicial: GRIDX
- Análisis de datos: LADP
- Desarrollo metodológico: El Gato y La Caja
Suscríbete y recibe más insights de una década construyendo en bio.
© Grid Exponential
Todos los derechos reservados.
Teodoro García 2474, Buenos Aires, Argentina